
学术动态
悉尼大学商学院金融系副主任胡光潋来我院做学术报告
 2025-10-31
 本站
 1090次
2025年10月24日下午,悉尼大学商学院金融系高级讲师兼系副主任(科研)胡光潋做客四川大学商学院,为我院师生作了一场高水平学术报告。报告由四川大学商学院会计与金融系主任应千伟教授主持,学院数十名骨干教师和硕博学生参与了报告讨论和交流。
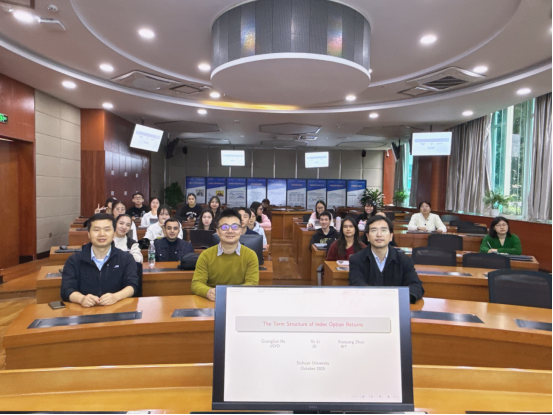
在报告开场环节,应千伟代表学院对胡光潋的莅临表示热烈欢迎。四川大学商学院始终致力于构建开放多元化学术交流体系,本次学术报告作为重要学术活动,旨在为师生搭建与国内外学者深度对话的优质平台,助力前沿思想碰撞与学科交叉融合。
胡光潋的报告主题为《股指期权收益率的期限结构》。报告将实际指数期权收益的期限结构与期权定价模型所隐含的期限结构进行了比较。虽然随机波动率风险溢价能够很好地拟合一个月期权的收益,但它无法拟合长期限期权的收益。波动率跳跃风险溢价在拟合期权收益的期限结构方面同样存在困难。价格跳跃风险溢价可以解释实际期权收益中的模式,但其成功在很大程度上依赖于对跳跃幅度方差的定价。此外,报告还呈现了指数期权收益的高阶矩、夏普比率及有条件预期期权收益相关的创新性结论。
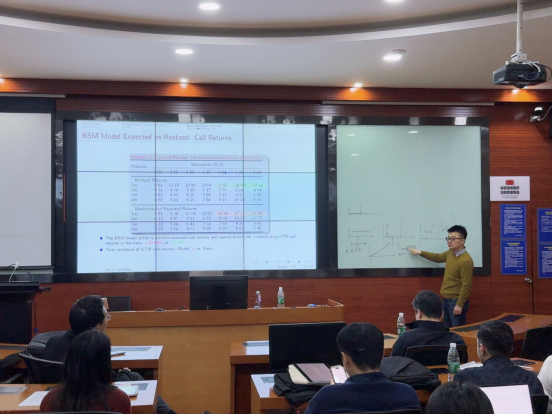
报告结束后,师生们围绕期权收益期限结构拟合难点、风险溢价定价逻辑等核心内容展开热烈交流研讨。本次报告不仅有效拓宽了师生们在金融衍生品定价、量化分析领域的学术视野,更为后续开展期权市场相关学术探索提供了新的研究视角与方法借鉴。
【专家简介】胡光潋,悉尼大学商学院金融系高级讲师兼系副主任(科研)。他的研究领域主要集中在资产定价和衍生品,具体课题包括期权预期收益的决定因素、方差风险溢价、VIX衍生品、基于消费的资产定价模型,收益可预测性以及随机贴现因子等。他的研究成果已发表在《金融与计量分析期刊》(Journal of Financial and Quantitative Analysis)和《资产定价研究评论》(Review of Asset Pricing Studies)等顶级学术期刊上。在加入悉尼大学之前,胡博士曾在墨西哥高等技术研究学院(ITAM)和美国太平洋路德大学担任金融学客座助理教授,讲授本科及研究生课程。他于2009年在厦门大学获得经济学学士学位,2010年在加州大学圣塔芭芭拉分校获得经济学硕士学位,并于2017年在休斯顿大学获得金融学博士学位。
(商学院会计与金融系 供稿)
 相关链接
 书记信箱:scugs@scu.edu.cn
院长信箱:bs@scu.edu.cn





 上一条:【诚壹大讲坛】厦门大学管理学院会计学系罗进辉教授来我院做学术报告